「本業の会社員をしながらプロップファームに挑戦して、ありがたいことに報酬が出た。でも、これって確定申告がいるの?会社に副業がバレたりしない?」。ここでふと手が止まってしまう方、とても多いと思います。
会社に副業が知られるかどうかと、住民税の納め方(普通徴収)の手順は、プロップファームの副業は会社にバレる?仕組みと正しい対応で詳しく解説しています。この記事は、確定申告が必要になる目安と、申告の前に整理しておくことを扱います。
正直、税金まわりは取っつきにくいですよね。この記事では、給与所得がある人がプロップファームの報酬を得たときに知っておきたい申告の目安と、住民税で会社に知られにくくする一般的な考え方を、できるだけやさしく整理します。お金の話なので断定はしません。
最終的な判断は、必ず税理士や税務署にご確認ください。
まず押さえたい、会社員でも申告が要ることがある
最初に、いちばん大事な前提を1つだけ。会社員の方は「年末調整があるから確定申告はしなくていい」と思い込みがちです。でも、それは給与だけで完結している場合の話。プロップファームのように給与以外の収入が加わると、状況が変わることがあります。
会社の年末調整は、あくまで勤務先が把握している給与についての精算です。副業やプロップファームの報酬まで会社が面倒を見てくれるわけではありません。つまり、給与以外の所得が一定額を超えると、その分は自分で申告する責任が生じることがあります。ここがスタート地点です。
「めんどくさそう…」と身構える気持ち、よく分かります。ただ、仕組みを順番にたどれば、そんなに複雑な話ではありません。肩の力を抜いて、ひとつずつ見ていきましょう。
ワンポイント
「給与は会社が精算済み、それ以外は自分の宿題」
税金の話で迷ったら、「給与は会社が精算済み・それ以外は自分の宿題」という大枠だけ覚えておくと整理しやすくなります。この記事は一般的な考え方の地図であって、個別の正解ではありません。あなたのケースは、最後は専門家に確認するのが安全です。
確定申告は必要?「20万円超」の目安
では本題。会社員がよく耳にするのが、「給与以外の所得が20万円を超えたら確定申告」という目安です。この数字、聞いたことがある方も多いのではないでしょうか。
給与以外20万円超で申告という一般論
一般的に言われているのは、給与を1か所から受けている会社員で、給与・退職所得以外の所得の合計が年間20万円を超える場合に、確定申告が必要になる、という考え方です。プロップファームの報酬がこの「給与以外の所得」に当たると整理されるなら、合計が20万円を超えたかどうかが1つの分かれ目になります。
ここで言う所得は、ざっくり言えば「収入から必要経費を引いたあとの儲け」のことです。受け取った金額そのもの(収入)と、経費を引いたあとの所得は分けて考えます。この区別だけは押さえておくと、後で混乱しません。経費として何が検討できるかは経費にできるものの考え方でも整理しています。
「20万円以下なら何もしなくていい」の落とし穴
ここで多くの人が誤解するポイントがあります。「じゃあ20万円以下なら完全に何もしなくていいんだ」と早合点してしまうケースです。
実はこの「20万円ルール」は所得税(確定申告)についての目安であって、住民税には当てはまらないと説明されることが一般的です。つまり、確定申告は不要でも、住民税のほうは別途申告が必要になる場合があります。ここを取り違えると、「申告しなくていいと思っていたのに後で指摘された」という事態にもなりかねません。
この所得税と住民税のズレは、後半の住民税の章でもう一度ていねいに触れます。今は「20万円ルールは万能パスではない」とだけ覚えておいてください。
注意
20万円の目安には前提条件が付く
20万円という目安には、「給与を1か所から受けている」「年末調整が済んでいる」などの前提条件が付くのが一般的です。複数から給与をもらっている、医療費控除など別の理由で確定申告をする、といった場合は扱いが変わることがあります。ご自身が条件に当てはまるかは、国税庁の案内や税務署で必ず確認してください。
プロップファームの「報酬」とは何を指すのか
申告の話を進める前に、そもそも何が課税の対象になるのかを整理しておきましょう。ここを曖昧にしたまま進むと、計算がぶれてしまいます。
プロップファームの多くは、評価(チャレンジ)に合格した後の資金口座で利益を出すと、その一部が利益分配(ペイアウト)としてトレーダーに支払われる仕組みです。一般的には、この受け取った分配こそが「収入」として課税の対象になると考えられます。口座上に表示される含み益や、まだ受け取っていない数字そのものではなく、実際に自分の手元に支払われた報酬が基準になると整理すると分かりやすいでしょう。
このあたりの仕組みは、口座がデモかリアルかという論点ともつながります。気になる方は口座はデモ?リアル?や、報酬が支払われる流れをまとめた初回出金までの流れもあわせて読むと、お金の動きが立体的に見えてきます。そもそも報酬に税金がかかるのか、という全体像はプロップファームの利益と税金|確定申告の基礎で整理しています。
所得区分はどうなる?雑所得か事業所得か
次に出てくるのが「所得区分」という考え方です。同じ報酬でも、それを雑所得として扱うのか事業所得として扱うのかで、計算や扱いが変わってくることがあります。
ごく一般的には、副業として片手間に取り組んでいる規模であれば雑所得、相応の規模・継続性・記帳などをもって事業的に行っているなら事業所得として検討される、という整理がよく語られます。ただし、この線引きは画一的に決まるものではなく、実態に応じて判断されるとされています。会社員の副業という文脈では雑所得に整理されるケースが多いと説明されることもありますが、これは断定できる話ではありません。
所得区分は、このあとの税率や経費の扱いにも影響しうる、地味ですが重要な分岐点です。区分そのものの考え方はプロップの利益は雑所得?事業所得?で、区分によって税負担がどう変わりうるかは税金はいくら?税率の考え方でそれぞれ掘り下げています。ご自身がどちらに当たるかは、最終的に税務署や税理士に確認するのが確実です。
「税金の不安はあるけれど、まずは無理なく続けられる1社で実績を作りたい」。そんな会社員の方も多いはずです。国産で完全日本語対応なら、報酬の記録や規約の読み解きでつまずきにくく、本業と両立しながら取り組みやすい組み合わせです。下のカードで条件を確認してみてください(数値は各社の最新の公式条件もあわせてご確認を)。
会社に知られたくないときの住民税のしくみ
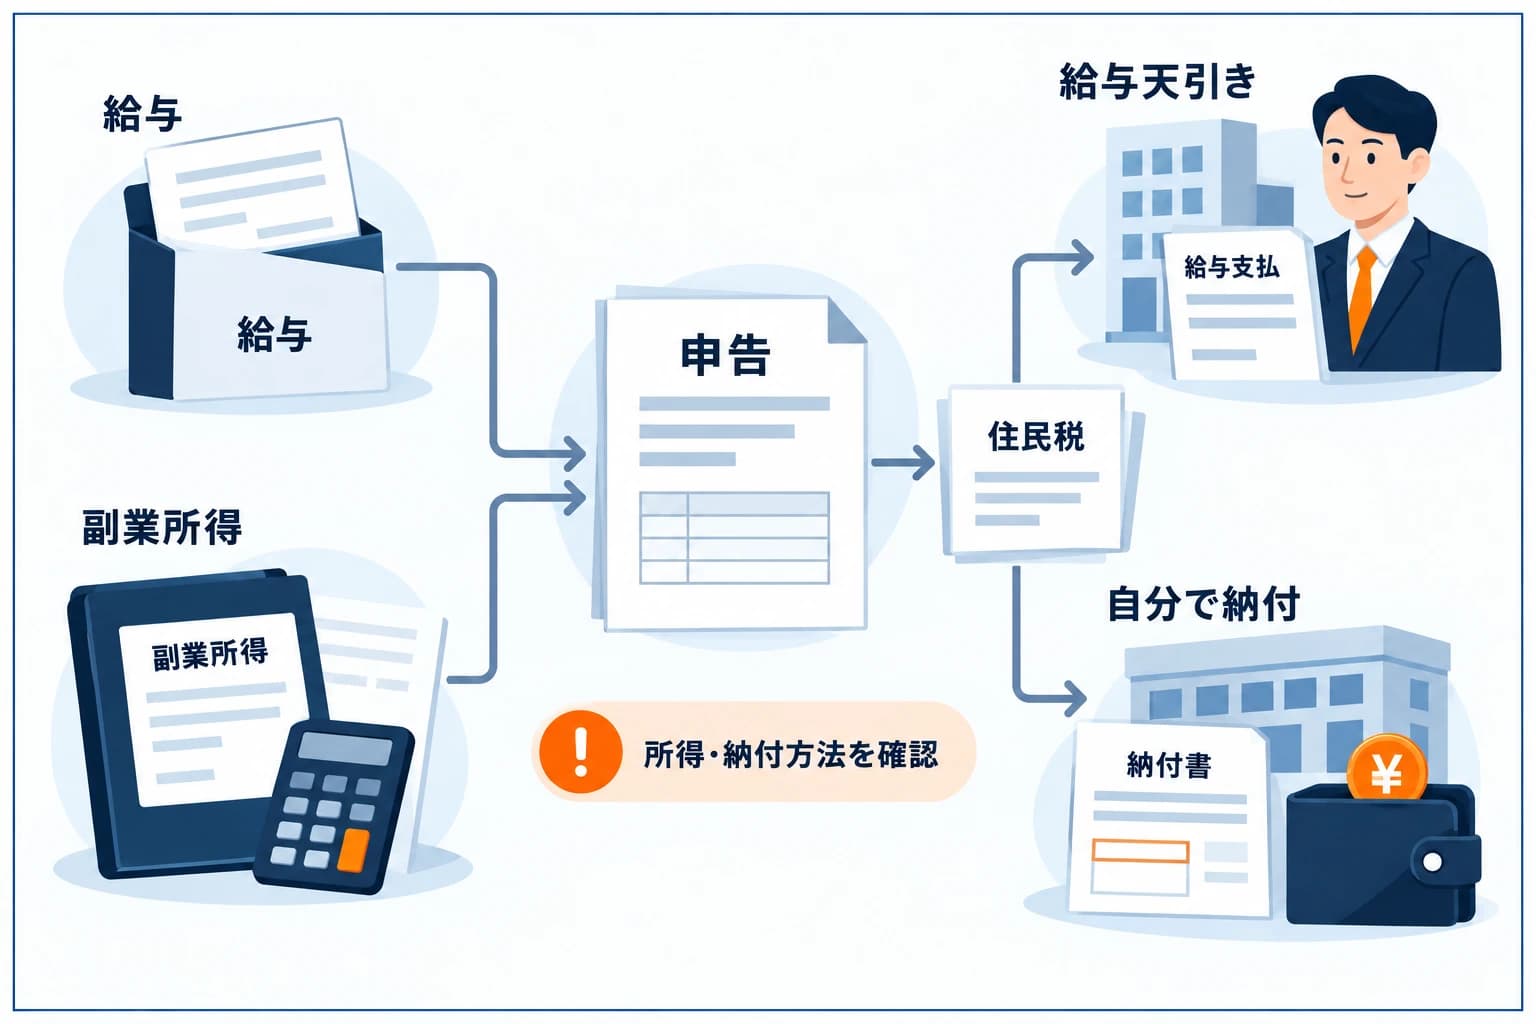
会社員の方がいちばん気になるのは、「副業が会社にバレないか」かもしれません。そのカギになるのが住民税です。住民税が給与天引き(特別徴収)にまとまると、給与の割に住民税が高い状態が生まれ、会社に推測されるきっかけになります。副業分を自分で納める「普通徴収」を選べる場合があることや、選んでも確実ではないことは、プロップファームの副業は会社にバレる?仕組みと正しい対応で手順まで詳しく解説しています。
申告書での区分の書き方は、確定申告のやり方|手順と必要書類で順を追って整理しています。勤務先の就業規則で副業が禁止・許可制になっていないかの確認は、税金の扱いとは別に必要です。
編集部の見解
これは編集部の私見ですが、「絶対にバレない方法」を探すことにエネルギーを使いすぎるより、就業規則を確認し、必要な申告は正しく行ったうえで、普通徴収という選択肢を知っておく。この順番がいちばん健全だと考えています。脱税は論外ですし、後ろめたさを抱えながら続けるのは精神的にもよくありません。
会社のルールを守れる範囲で、堂々と取り組めるのが理想です。最終的な手続きの可否は、お住まいの自治体や税理士にご確認ください。
日頃からやっておくと楽になる記録・準備
申告の時期になって慌てないために、日頃から少しだけ準備をしておくと、あとがぐっと楽になります。難しいことは要りません。
- 報酬の受け取り記録を残すいつ・いくら・どのプロップファームから受け取ったかを、入金明細やスクリーンショットで残しておきましょう。金額の根拠があると申告がスムーズです。
- 支払った費用の領収書・明細を保管評価料、ツール代、通信費など、経費として検討しうる支出の記録です。何が経費になりうるかは経費の考え方を、経費や控除で税負担を適正にする視点はプロップの税金を抑える経費・節税の考え方を参照。
- 為替レートの扱いをそろえる海外プロップファームで外貨で受け取る場合、円換算のルールが必要になります。どの時点のレートで換算するか、一貫した方針で記録しておくと安心です。
- 本業の源泉徴収票を手元に確定申告では給与の情報も使います。年末にもらう源泉徴収票は捨てずに保管を。
ポイントは、「あとで説明できる状態」を年間を通じて維持しておくこと。記録さえ残っていれば、申告作業そのものは思ったより淡々と進みます。
申告までのざっくりした流れ
全体像を一度つかんでおくと、不安が和らぎます。会社員がプロップファームの報酬を申告する場合の、大まかな流れを整理してみます(一般的なイメージで、個別の手順は状況により変わります)。
- 1年間に受け取った報酬と、かかった費用を集計する。
- 給与以外の所得(報酬 − 経費)の合計を出し、申告が必要な水準かを確認する。
- 本業の源泉徴収票など、必要書類をそろえる。
- 確定申告書を作成し、住民税の徴収方法(特別徴収/普通徴収)の区分を確認する。
- 期限内に提出・納税する。不明点は税務署や税理士に相談する。
各ステップの具体的な操作や必要書類の細かな話は、手順に特化した確定申告のやり方にまとめています。この記事では「会社員ならではの注意点」に絞っているので、実務はそちらと併読するのがおすすめです。
よくあるケース別の考え方
状況によって考え方の力点が変わります。代表的なパターンを定性的に整理しました。具体的な金額や可否は断定できないため、あくまで方向性の目安としてご覧ください。
| ケース | 注目しておきたい点 |
|---|---|
| 報酬がまだ少額(受け取り段階に至っていない) | 所得が目安を下回っても住民税の扱いは別。少額でも記録は残しておくと後で困らない。 |
| 給与以外の所得が目安を超えてきた | 確定申告が必要になる可能性が高まる。経費の集計と書類準備を早めに。 |
| 会社に知られたくない | 就業規則の確認が先。そのうえで住民税の普通徴収という選択肢を税務署・自治体に相談。 |
| 海外プロップファームから外貨で受け取った | 円換算の方針を一貫させる。受け取り日や明細の記録を丁寧に。 |
| 規模が大きく継続的になってきた | 所得区分(雑所得/事業所得)の判断が論点に。早めに税理士へ相談を検討。 |
この表は一般的な傾向を定性的に整理したものです。実際の判断は、所得の金額・区分・お住まいの自治体の運用によって変わります。金額や税率の具体は本記事では断定せず、考え方は税率の考え方や所得区分の記事もあわせてご確認ください。
日本語で報酬の記録や問い合わせができると、申告のための情報集めもぐっと楽になります。少額から試して感覚をつかみたい会社員の方は、こうした角度でも各社を見比べてみてください。
評価は1〜3段階。価格、損失上限、取引ツールから、続けられるプランを見つける。
- 利益分配
- プラン別 50〜100%(入門50〜100%・チャレンジ80%・速攻プロ90%/3,500万円コースのみ100%)
- 評価方式
- 3ステップ / 2ステップ / 1ステップ(プラン別)
海外FXから来た会社員へ:時間・税金・借金リスクの見比べ
平日は本業があり、相場を見られるのは朝晩とすきま時間だけ。そんな会社員が海外FXを続けるかプロップファームに挑むかで迷うときは、使える時間・税金・借金リスクの3点で並べると判断しやすくなります。税金は一般論にとどめ、最終判断は税理士など専門家にご確認ください。
会社員が海外FXをやるときの論点
副業の扱いは、勤務先の就業規則しだいです。投資は多くの就業規則で禁止される副業に当たらないと整理されることが多いものの、公務員など立場によって扱いが異なる場合もあります。心配なら就業規則を確認し、勤務先の担当部署に相談するのが確実です。
海外FX自体に時間の縛りはありません。ただしハイレバのポジションを持ったまま日中にモニターを見られないと、含み損が膨らんでも対処できない不安が残ります。税金は総合課税(雑所得)が一般的で、給与と合算されて利益が大きいほど税率が上がります。
会社員がプロップファームを選ぶ場合の違い
チャレンジに時間制限のない会社を選べば、平日夜と週末で少しずつ進められます。借金リスクは、取引の多くがデモ環境のため、失うのは原則として支払った評価料までです。税金の区分は海外FXの雑所得と扱いが異なる場合があり、ここは断定できません。
| 観点 | 海外FX | プロップファーム |
|---|---|---|
| 使える時間 | 制限はないが張り付けないと不利 | 時間制限なしの会社なら自分のペース |
| 借金リスク | ゼロカットあり(ただし条件つき) | 原則として評価料までで頭打ち |
| 税金(一般的傾向) | 総合課税(雑所得)が一般的 | 形態により区分が異なる(要確認) |
| 始めやすさ | ボーナス・少額入金で自由に | 評価料の前払いとルール順守が前提 |
| 向いている会社員 | 相場を見られ、自由に攻めたい人 | 時間が限られ、損失上限を固定したい人 |
働き方の論点は会社員がプロップファームに挑むときの注意点でも扱っています。副業規定や確定申告の要否は、各自でご確認ください。
プロップファームの確定申告に関するよくある質問
会社員の読者からよく寄せられる疑問に、先回りしてお答えします。いずれも一般論であり、個別の正解は専門家にご確認ください。
| 質問 | 答えの要点 |
|---|---|
| 給与以外20万円以下なら本当に何もしなくていい? | 確定申告は不要でも、住民税の申告は別途必要になる場合があると説明されます。自治体に確認を。 |
| 普通徴収にすれば絶対バレない? | 確実とは言えません。自治体の運用や別経路で気づかれる可能性も。就業規則の確認が先です。 |
| プロップファームの報酬は雑所得?事業所得? | 実態で判断され、一律には決まりません。区分は税率にも影響しうるため税務署・税理士へ。 |
| まだ受け取っていない含み益も課税対象? | 一般には実際に支払われた報酬が基準と整理されます。最終判断は専門家に確認を。 |
| 会社が副業禁止なら? | 税務手続きとは別問題です。就業規則の規定を必ず確認したうえで判断してください。 |
| 会社員が海外FXやプロップファームをやると副業扱いになりますか? | 投資は多くの就業規則で禁止される副業に当たらないと整理されることが多いですが、判断は勤務先の規定によります。心配な場合は就業規則を確認し、勤務先の担当部署にご相談ください。 |
| 本業が忙しくても取引できますか? | チャレンジに時間制限のない会社を選べば、自分のペースで日をまたいで進めやすくなります。制限の有無は会社ごとに違うため、申し込み前に公式の規約でご確認ください。 |
まとめ:プロップファームと会社員の確定申告
お疲れさまでした。最後に、会社員がプロップファームの報酬を得たときの要点を整理します。
ポイントは大きく3つ。第一に、給与以外の所得が一定額(よく言われる目安は20万円)を超えると確定申告が必要になることがあること。第二に、その20万円ルールは所得税の目安であって、住民税には当てはまらないとされる点。第三に、会社に知られたくない場合は住民税の「普通徴収」という選択肢があるものの、確実ではなく、就業規則の確認が大前提だということです。
所得区分(雑所得/事業所得)の考え方はこちら、税率の考え方はこちら、実際の申告手順はこちらに、それぞれ詳しくまとめています。あわせて読むと、お金まわりの不安がだいぶ軽くなるはずです。
なお、税金の扱いは個人の状況や年度の制度によって変わります。本記事は一般的な情報提供を目的としたもので、特定の税務処理を保証・推奨するものではありません。向き不向きや具体的な手続きは人によって異なるため、最終的な判断は必ず税理士や税務署、お住まいの自治体にご確認ください。
各プロップファームの費用やルールも変更されることがあるので、申し込み前には公式サイトで最新情報をご確認いただくのが安全です。あなたの挑戦が、安心して続けられるものになりますように。