「評価(チャレンジ)に受かって報酬が振り込まれた。これって、税金はどうなるの?」。うれしさの次に、ふと不安がよぎる瞬間ってありますよね。
正直なところ、ここはプロップファーム(自己勘定取引業者)を始めた人がいちばん後回しにしがちで、いちばん後で困るテーマです。この記事では、確定申告の要否、雑所得と事業所得の考え方、海外プロップファーム特有の落とし穴、経費や為替換算までを、知識ゼロでもたどれるようにやさしく整理します。お金(税金)の話なので断定はしません。
最終判断は必ず税理士・税務署へ、という前提で読み進めてください。
はじめに:この記事の読み方と免責
本題に入る前に、ひとつだけ約束させてください。この記事は、税金にまつわる「全体像」と「考え方」をつかんでもらうためのものです。あなたの具体的な金額や状況に対して「あなたはこう申告すべき」と断言するものではありません。
税金の話が難しく感じるのは、正解が一人ひとり違うからです。同じ「プロップファームで稼いだ」でも、金額・取り組み方・本業の有無・他の所得との兼ね合いで、結論が変わってきます。だからこそ、まずは大まかな地図を頭に入れておく。
そのうえで、自分のケースは専門家に確認する。この二段構えがいちばん安全です。
税法は毎年のように細部が改正されますし、ここで書く内容も一般的な整理にとどめます。具体的な判断は、税理士または所轄の税務署に確認する。これを大前提に、肩の力を抜いて読み進めてください。
はじめにお読みください。本記事は一般的な情報提供を目的としたものであり、個別の税務アドバイスではありません。税法は改正され、所得区分や申告の要否は一人ひとりの状況によって異なります。実際の判断は必ず税理士または所轄の税務署にご確認ください。
プロップファーム報酬に税金はかかるのか
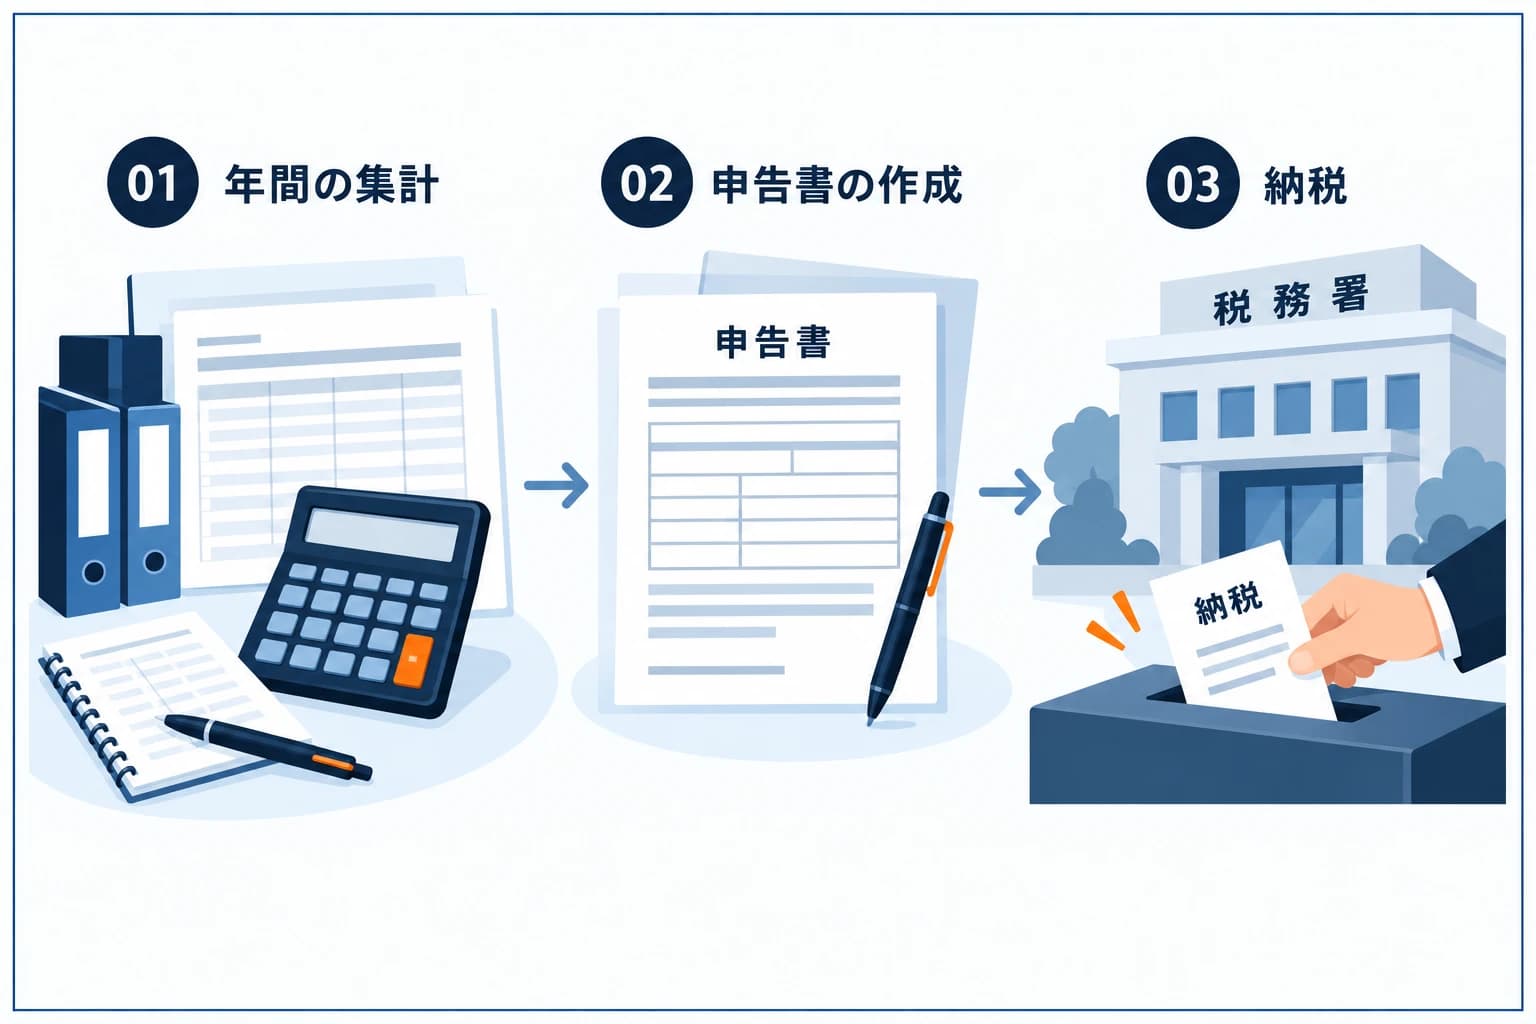
まず結論からお伝えします。プロップファームで評価(チャレンジ)に合格し、報酬(ペイアウト)を受け取った場合、それはあなたが収入を得たということです。日本に住んでいる人(税法上の「居住者」)は、原則として1年間の所得を自分で計算し、確定申告を行うのが基本的な流れになります。
ここで多くの人がつまずくポイントがあります。会社員のお給料は、毎月の給与から税金が天引き(源泉徴収)され、年末調整で精算されますよね。だから「税金は勝手に処理されるもの」という感覚が染みついている人が多い。
でもプロップファーム報酬は、その感覚が通用しません。受け取った本人が自分で申告するのが前提です。
つまり「利益が出たのに、何もしないでいい」という状態にはなりにくい、ということ。ここ、大事です。振り込まれた金額は、税金がまだ引かれていない「素」の状態かもしれない、と意識しておくと、後で慌てずに済みます。
ワンポイント
プロップファーム報酬は天引きされず自己申告が前提
「給料は天引き、プロップファームは自己申告」。この対比をひとつ覚えておくだけで、心構えがガラッと変わります。振り込まれた額がそのまま手取りとは限らないと考え、利益が出始めた時点から記録を残し始めるのが、後悔しないコツです。
いつの「利益」に税金がかかるのか
次に意外と見落とされがちなのが、「どの段階のお金が課税の対象になるのか」という点です。プロップファームは仕組みが少し独特なので、ここを整理しておきましょう。
プロップファームの多くは、あなた自身の資金を市場に投じているわけではありません。会社が用意した口座(多くはデモやそれに準じた環境)で取引し、ルールどおりに成果を出せたら、その分の「報酬」を受け取る、という建て付けです。ここがFXの自己資金トレードと根本的に違うところです。
だとすると、課税のタイミングとして自然に考えやすいのは「実際に報酬として受け取った(ペイアウトされた)金額」です。口座の中で含み益が増えたり減ったりしている段階のお金は、まだあなたの手元に来ていません。一般的には、手元に入ってきた報酬が所得計算の出発点になる、と考えるのが分かりやすいでしょう。
ただし、ここも断定はできません。プロップファームの契約形態は会社ごとに微妙に違い、税務上どう評価されるかは個別の判断になります。「ペイアウトされた額をベースに考える」という整理を出発点にしつつ、自分の受け取り方が特殊でないかは念のため専門家に確認してください。
所得区分の考え方:雑所得?事業所得?
確定申告では、収入を「どの種類の所得か」に振り分けます。これを所得区分と呼びます。プロップファーム報酬がどの区分になるか。これが、この記事でいちばん質問の多いテーマです。
一般的には、プロップファーム報酬は雑所得として扱われるケースが多い、と説明されることがあります。一方で、取り組み方によっては事業所得に該当し得る、という見方もあります。所得区分が変わると、使える控除や、損失が出たときの扱いも変わってくる。
だからここは無視できないポイントなんです。区分の見分け方そのものはプロップの利益は雑所得?事業所得?区分の考え方でくわしく整理しています。
ただし最初に強く言っておきます。ここは断定できない領域です。同じ「プロップファームで稼いだ」でも、人によって妥当な区分は異なります。以下はあくまで「こういう考え方の軸がある」という整理として読んでください。
雑所得として考えやすいケース
本業(給与など)がきちんとあって、その傍らで副業的・趣味的にプロップファームに取り組んでいる。規模もそこまで大きくない。こうしたケースは、雑所得として整理されやすいパターンとして語られることが多いです。多くの個人トレーダーは、まずこのイメージに当てはまるかどうかから考え始めると分かりやすいでしょう。
事業所得として考え得るケース
一方、取引の規模・継続性・反復性が高く、生活の柱として事業的に行っていると評価できる場合には、事業所得に該当する可能性も出てきます。帳簿づけなど事業としての体制を整え、本格的に取り組んでいる、そんなイメージです。事業所得と認められると扱える経費や控除の幅が変わることがありますが、その分、求められる体制や立証のハードルも上がります。自分がどちらに当たるかは、必ず税理士や税務署に個別相談してください。
| 観点 | 雑所得として考えやすい場合 | 事業所得として考え得る場合 |
|---|---|---|
| 取り組み方の傾向 | 本業の傍らで副業的・趣味的に行っている | 生活の柱として継続的・本格的に取り組んでいる |
| 規模・反復性の傾向 | 規模が小さく、継続性・反復性が限定的 | 規模が大きく、継続性・反復性が高い |
| 記帳・体制の傾向 | 簡易な記録にとどまりやすい | 帳簿づけなど事業としての体制が整っていることが多い |
| 留意点 | 上記はあくまで一般的な「考え方」の整理です。実際の区分は個々の状況で異なり、断定はできません。判断は税理士・税務署にご確認ください。 | |
ワンポイント
記録を整えておくと税理士相談がスムーズ
区分に迷ったら、まずは「自分の取り組みが副業規模か、事業的な規模か」という視点で取引記録と入出金履歴を整理しておくと、税理士への相談が一気にスムーズになります。判断材料がそろっていれば、相談時間も費用も短く済むことが多いです。
編集部の見解
これは編集部の私見ですが、所得区分を最初から完璧に自己判断しようとして時間を溶かすより、「とにかく記録だけは漏れなく残し、判断は専門家に委ねる」と割り切ったほうが、結果的にラクで安全だと感じています。区分の最終判断は税理士・税務署の領域。私たち利用者がやるべきは、その判断材料を整えておくことだ、という考え方です。もちろん最適なやり方は人それぞれなので、ご自身の状況にあわせてご判断ください。
海外プロップファームは「申告漏れ」に特に注意
ここからは、海外プロップファーム特有の落とし穴です。これを知らないと、後で本当に困ります。
プロップファームの多くは海外で運営されています。海外の事業者から受け取る報酬は、日本国内であらかじめ源泉徴収されていないのが一般的です。つまり、税金が引かれた状態で振り込まれるわけではない。だから「気づかないうちに、申告すべき所得が静かに積み上がっていた」という事態が起こりやすいのです。
ここで誤解しやすいのが、「海外から振り込まれたお金だから、日本の税金には関係ない」という発想です。気持ちは分かります。でも、これは危険な思い込みになりかねません。
日本の居住者であれば、国外で得た所得も申告対象になり得るのが原則だからです。「海外口座だから見えないだろう」という考えも禁物で、国際的な口座情報の共有も進んでいます。
だからこそ、海外プロップファームを使う人ほど受け取り記録を早い段階から残すことが効いてきます。いつ・いくら・どの通貨で受け取ったか。後からまとめて思い出そうとすると、ほぼ確実に苦労します。国内プロップファームと海外プロップファームの違い全般については、国内プロップと海外プロップの違いもあわせてどうぞ。
注意
入金のたびに記録 後でまとめようとしない
源泉徴収されないまま報酬が積み上がると、後から多額の申告漏れに気づくことがあります。あとでまとめて整理しようとせず、入金のたびに金額と日付(と通貨・レート)を記録しておきましょう。これをやるかどうかで、申告時の負担がまるで変わります。
プロップファームの経費と記録:何を残しておくべきか
次は、税額を考えるうえで欠かせない経費の話です。ここを押さえると、申告のイメージがぐっと具体的になります。
支出の記録を整理する際は、プロップファームの経費と証憑の残し方で確認する項目を整理できます。
所得は「収入そのもの」ではなく、収入から必要経費を差し引いた金額をもとに計算するのが基本です。プロップ取引に関連して支払ったもののうち、業務との関連が説明できる支出は、経費として検討できる場合があります。代表的なものを挙げてみましょう。
- 評価料(チャレンジ費用)やリセット費用プロップファームへの参加そのものにかかった費用で、プロップファームならではの支出です。
- 取引に使うツール・ソフト・データ配信などの利用料チャート分析ツールや有料インジケーターなどです。
- 通信費・関連書籍・セミナー費用など業務との関連が説明できる範囲で考えます。プライベートと混在しやすいので、線引きが必要です。
これらを実際に経費として扱えるかどうかも、最終的には個別判断になります。ですが、いずれにせよ大事なのは領収書・請求書・取引記録・入出金履歴を必ず保管しておくこと。後から「いつ・いくら・何のために」を示せる状態にしておけば、申告も、税理士への相談も、驚くほどスムーズになります。経費を活かして税負担を適正にする考え方はプロップの税金を抑える経費・節税の考え方でも掘り下げています。
評価料やリセット費用は会社ごとに条件がまるで違います。経費を考えるうえでも、まず自分が払っている費用の中身を把握しておきたいところ。国産で完全日本語対応のファームなら、料金体系も日本語で確認でき、明細を経費の記録として残すのも迷いません。下のカードで条件を確認してみてください(数値は各社の最新の公式条件もあわせてご確認を)。
ワンポイント
支払い明細は経費の記録として保存しておく
評価料やリセット費用は各ファームで条件が異なります。実際の費用感は比較表やランキングで確認し、支払い時の明細を経費の記録としてあわせて保存しておきましょう。あとから探し回らずに済みます。
外貨建て報酬の為替換算
海外プロップファームを使うと、報酬がドルなど外貨建てで届くことがよくあります。ここにも、知っておきたいルールがあります。
報酬や費用が外貨建ての場合は、円に換算して計算するのが基本です。「ドルのまま放っておけばいい」わけではなく、申告の場面では円ベースに直す必要が出てきます。そして、ここがちょっとややこしいのですが、どの時点のレートで換算するかには一般的な考え方があり、受け取りのたびにその日のレートで換算していくのが自然なケースが多いとされます。
ドルで受け取った報酬を、しばらく置いてから円に替えた場合、その間の為替変動が別の所得(為替差損益)として問題になることもあります。このあたりは個別性が高いので、換算方法に迷ったら税理士・税務署に確認するのが確実です。だからこそ、受け取り時点で「いくらのドルを、どの日のレートで受け取ったか」を記録しておくと、後の計算がぐっと楽になります。
会社員が副業として行う場合の注意
会社に勤めながらプロップファームに取り組んでいる方も多いと思います。ここには、副業ならではの注意点が2つあります。
給与がある方は、会社員のプロップファーム報酬と税金で自分の状況に応じた確認点を整理し、判断が難しい点は税理士などへ相談してください。
ひとつめは申告の要否ラインです。一般論として、給与以外の所得が一定額を超えると確定申告が必要になる、とされています。「少額だから関係ないだろう」と思い込まず、自分の所得額がそのラインに達していないか、毎年いちど確認する習慣をつけましょう。小さく見える金額でも、年間で積み上がると意外と届くことがあります。
ふたつめは、見落とされがちな住民税です。所得税の申告とは別に住民税の扱いがあり、申告内容によっては勤務先での天引き額に影響する場合もあります。「副業を会社に知られたくない」という観点でも、住民税の納付方法は気になるところですよね。
副業として行うなら、所得税と住民税の両方の観点で確認しておくと安心です。実際にどのくらいの税率がかかるのかという考え方はプロップ利益にかかる税金はいくら?税率の考え方で整理しています。具体的な手続きは、ここでも税理士・税務署に相談するのが確実です。
副業として小さく始めるなら、少額のプランから試せて日本語対応のあるファームだと、費用の見通しも立てやすく、記録も管理しやすくなります。まずは小さく始めて感覚をつかみたい方は、下のカードもチェックしてみてください。
評価は1〜3段階。価格、損失上限、取引ツールから、続けられるプランを見つける。
- 利益分配
- プラン別 50〜100%(入門50〜100%・チャレンジ80%・速攻プロ90%/3,500万円コースのみ100%)
- 評価方式
- 3ステップ / 2ステップ / 1ステップ(プラン別)
海外FXから来た人へ:海外FXの税金との違い
海外FXで利益を出してきた人は、プロップファームの報酬が税金のうえでどう扱われるのかが気になると思います。両者はお金の流れが違うぶん、税金の考え方も変わります。ここでは一般論の範囲で違いの骨格だけを整理します。最終判断は税理士・税務署にご確認ください。
海外FXの税金の基本(総合課税・雑所得)
海外FXの利益は、総合課税の雑所得として申告するのが一般的とされています。総合課税は給与など他の所得と合算した金額に税率が決まる仕組みで、利益が大きいほど税率が段階的に上がる累進が特徴です。
一方、国内の金融商品取引業者を通じた店頭FXの利益は、他の所得と分けて計算する申告分離課税で、税率は所得税・住民税あわせて約20%とされています。同じFXの利益でも、国内か国外かで課税の枠組みが変わる点に注意してください。損益通算や繰越の扱いにも差があるため、細部は国税庁の情報や専門家で確認してください。
海外FXとプロップファームの税金の違い早見
収入の性格が違うため、税金の入口になる所得区分の考え方も変わります。具体的な税率や金額は制度改正や個別事情で変わるため、考え方の傾向として見てください。
| 観点 | 海外FX | プロップファーム |
|---|---|---|
| 収入の性格 | 自分の入金による為替差益 | 成績に応じた情報提供料(多くはデモ環境) |
| 所得区分(一般的な傾向) | 雑所得とされるのが一般的 | 形態により異なりうる(要確認) |
| 課税方式 | 総合課税(累進)が一般的 | 区分により扱いが変わる |
| 国内FXとの違い | 申告分離課税ではない点に注意 | そもそもFXの差益とは性格が異なる |
| 記録すべきもの | 取引履歴・入出金・経費 | 評価料・受取報酬・関連経費 |
申告が必要になるラインを知る
一般論として、給与を1か所から受けている会社員は、給与・退職所得以外の所得の合計が年間20万円を超えると確定申告が必要とされています。ただし条件や例外があり、住民税の申告は別に必要になる場合もあります。自分の状況は会社員のプロップファーム報酬と税金で確認し、判断が難しければ税務署や税理士にご相談ください。
プロップファームの税金に関するよくある質問
読者の方からよく寄せられる、税金まわりの疑問に先回りしてお答えします。なお、いずれも一般的な整理であり、最終判断は専門家に確認してください。
| 質問 | 答えの要点 |
|---|---|
| 少しの利益でも申告は必要? | 金額や他の所得との兼ね合いで要否が変わります。少額でも年間で積み上がると申告ラインに届くことがあるため、自分の所得額を確認するのが基本です。 |
| 海外プロップファームなら日本にバレない? | そうした前提で考えるのは危険です。居住者は国外所得も申告対象になり得るのが原則で、口座情報の国際的な共有も進んでいます。 |
| 評価料は経費にできる? | 業務との関連が説明できれば経費として検討できる場合があります。可否は個別判断のため、明細を必ず保管し税理士に相談を。 |
| 損失が出た年はどうなる? | 所得区分などによって損失の扱いが変わります。雑所得と事業所得では考え方が異なるため、自分の区分を前提に確認が必要です。 |
| 記録は何から残せばいい? | まずは入出金の日付・金額・通貨・レートと、支払った費用の明細。これだけで相談も申告も大きく楽になります。 |
| 海外FXの税金はなぜ総合課税なのですか? | 国内の業者を通じた店頭FXが申告分離課税で扱われるのに対し、国外業者の取引による利益は雑所得として総合課税になるのが一般的とされます。総合課税は他の所得と合算され、利益が大きいほど税率が上がる累進の仕組みです。詳細は国税庁の情報や専門家でご確認ください。 |
| 海外FXとプロップファームで税金の扱いは違いますか? | 海外FXの利益は総合課税(雑所得)が一般的です。プロップファームの報酬は所得区分が個人・事業などの形態で異なりうるため、最終的な扱いは税理士など専門家にご確認ください。 |
プロップファームの確定申告前チェックリスト
最後に、年末や申告の時期に慌てないためのチェックリストを置いておきます。1つずつ指差し確認してみてください。
実際の書類準備から申告までの順番は、プロップファームの確定申告の進め方にまとめています。
- 1年間に受け取った報酬(ペイアウト)の日付・金額・通貨を一覧にしたか。
- 外貨建ての報酬を、受け取り時点のレートで円換算して整理したか。
- 評価料・リセット費用・ツール代などの費用の明細(領収書・請求書)を保管したか。
- 自分の取り組みが副業規模か事業的な規模か、所得区分の当たりをつけたか。
- 会社員の場合、所得税の申告ラインと住民税の両方を確認したか。
- 迷う点を洗い出し、税理士または所轄税務署に相談する準備をしたか。
注意
最終判断は税理士・税務署で確認を
税法は改正されることがあり、申告の要否・所得区分・経費の範囲は一人ひとりの状況で異なります。本記事の説明はあくまで一般的な傾向の整理であり、個別の数値や結論を保証するものではありません。最終判断は必ず、税理士または所轄税務署にご確認ください。
まとめ:プロップファームの利益と税金
お疲れさまでした。最後に、この記事の要点をぎゅっとまとめます。
プロップファームの報酬は、受け取った本人が自分で申告するのが原則です。給与のように勝手に天引きされるわけではありません。ここがすべての出発点でした。
所得区分は雑所得として考えやすいケースが多い一方、規模や継続性によっては事業所得に該当し得ます。ただし区分の最終判断は人によって変わるため、断定はできません。
そして海外プロップファームは、源泉徴収されないまま所得が積み上がりやすく、申告漏れに特に注意が必要でした。経費や為替換算の考え方を押さえつつ、何より大切なのは利益が出始めた段階から記録を残しておくこと。これさえできていれば、申告も相談も驚くほど楽になります。
繰り返しになりますが、向き不向きや最適なやり方は人によります。本記事は一般的な情報提供を目的としたものであり、税務アドバイスではありません。所得区分・申告の要否・経費の範囲などの最終判断は、必ず税理士または所轄税務署にご確認ください。あなたのプロップファーム生活が、税金の不安なく続いていきますように。